



«Va bene, ma mi faccia il prezzo senza finanziamento.»
È una delle frasi che più spesso bloccano una trattativa, e spesso non è una richiesta: è un sospetto. Il cliente ha visto un numero — nell'annuncio, in vetrina, sul sito — e a un certo punto ha capito che quel numero valeva solo a una condizione che nessuno gli aveva spiegato. Da quel momento non sta più trattando sul prezzo: sta verificando se ci si può fidare.
Lo sconto condizionato al finanziamento è oggi una pratica diffusa, e non c'è niente di sbagliato in sé. Quello che decide come finisce la trattativa è quando il cliente scopre la condizione: se gliela dici tu all'inizio, è un'opportunità che gli stai offrendo; se la scopre lui alla fine, è una trappola in cui pensa di essere caduto.
Perché quello sconto esiste
Vale la pena saperlo spiegare, perché un cliente che capisce il meccanismo smette di cercarci il trucco.
Il finanziamento può generare valore economico per la filiera — per il concessionario, per la Casa, per chi eroga il credito — e una parte di quel valore può finanziare una promozione sul prezzo dell'auto. Le forme sono diverse da offerta a offerta: un contributo della finanziaria, una campagna della Casa, una scelta commerciale del concessionario, o una combinazione. Non è beneficenza e non è una manovra: è il motivo per cui quel prezzo può esistere solo in quello scenario. Detto così, in due frasi, il cliente capisce — e capisce anche perché senza finanziamento quel prezzo non c'è.
Quello che invece non regge è far finta che il prezzo scontato sia il prezzo dell'auto, e presentare quello pieno come una punizione per chi paga in contanti. Non è una punizione: è semplicemente l'altro scenario, e va mostrato con la stessa dignità.
La regola più semplice: due prezzi, sempre insieme
Il modo per non arrivare mai a quell'obiezione è non lasciarla nascere. Ogni volta che una proposta contiene uno sconto legato al finanziamento, sul tavolo ci sono due prezzi, e si mostrano insieme fin dall'inizio:
- il prezzo dell'auto con il bonus finanziamento — con le condizioni che lo reggono, e detto chiaro che a quel prezzo si aggiungono gli oneri del credito;
- il prezzo dell'auto senza finanziamento, quello che il cliente paga se salda in altro modo.
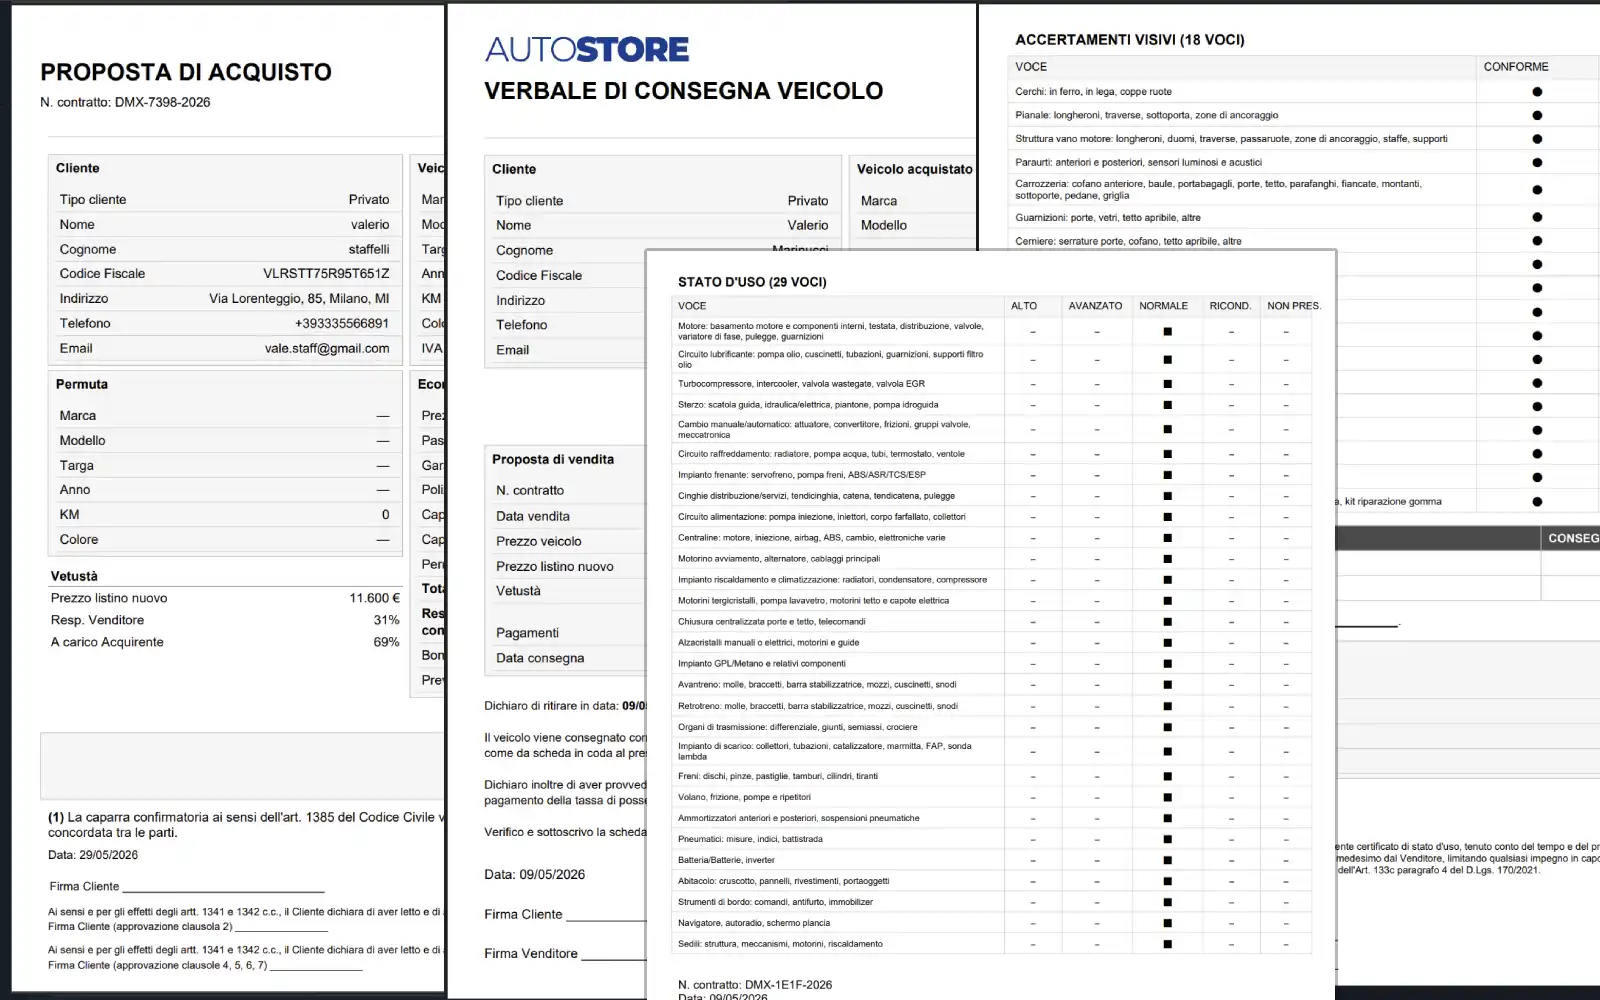
Non uno prima e l'altro dopo: insieme, nello stesso momento, sullo stesso foglio. Il cliente che vede i due numeri affiancati sta scegliendo. Quello a cui viene mostrato prima il numero piccolo e poi la condizione sta subendo una scoperta — ed è a quel punto che nasce la frase da cui siamo partiti.
È uno standard di lavoro, prima ancora che un adempimento — la disciplina sulla pubblicità del credito è più articolata di così, ma chi lavora in questo modo parte già dalla parte giusta. E vale a maggior ragione per come il prezzo esce dalla concessionaria: se in un annuncio compare il prezzo scontato, la condizione che lo regge deve essere chiara lì. Non nascosta in fondo alla pagina, non rimandata al passaggio successivo, non affidata alla spiegazione in salone: chiara già nel primo contatto del cliente con quell'offerta. Molte obiezioni sul prezzo nascono in vetrina, non alla scrivania — e un'offerta che al primo sguardo mostra il numero e nasconde la condizione è esattamente il tipo di pratica che oggi viene contestata.
Il calcolo che decide davvero
Qui sta la parte che trasforma una scaramuccia sul prezzo in una consulenza, e va fatta davanti al cliente, non al posto suo. Perché la domanda vera non è «quanto sconto mi fa»: è quale scenario, nel suo complesso, costa meno — e per rispondere i numeri da mettere sul tavolo sono tre, non due.
E gli scenari dipendono da chi hai davanti.
Il cliente che avrebbe finanziato comunque. Per lui lo sconto è un vantaggio dentro quella proposta — ma la proposta resta da confrontare con le alternative di credito che il cliente può avere, a partire dalla sua banca. Un prezzo più basso con un credito che costa molto può valere meno di un prezzo pieno con un credito che costa poco: il confronto giusto è tra i costi complessivi delle due strade, e va fatto con lui. Per confrontare due finanziamenti guarda anche il TAEG, non solo rata e TAN: è l'indicatore fatto apposta per questo. Il tuo lavoro qui è doppio: costruire un finanziamento tarato su di lui — durata, anticipo, sostenibilità — e reggere il confronto con l'alternativa senza nasconderla.
Il cliente che avrebbe pagato con mezzi propri. Qui il confronto è tra il prezzo senza finanziamento e lo scenario finanziato preso per intero: prezzo scontato più tutto quello che il credito costa. Se lo scenario finanziato costa complessivamente di più, in termini puramente economici pagare senza finanziamento costa meno — e questo va detto, con la stessa naturalezza con cui gli diresti il contrario. Se invece il conto gira a favore del finanziamento, il cliente lo vede da solo e non serve convincerlo di niente.
Il cliente che preferisce tenersi la liquidità. Il caso intermedio, sempre più comune: potrebbe pagare tutto, ma avere quei soldi disponibili ha un valore per lui. Lì la scelta non è solo aritmetica — ma il confronto tra i costi complessivi va comunque messo sul tavolo, perché è l'unico modo perché quella scelta sia sua e non un'impressione.
Le condizioni dello sconto vanno dette prima, tutte
Uno sconto legato al finanziamento porta con sé delle condizioni, e il posto in cui vivono è il foglio che il cliente legge prima di firmare, non la scoperta al primo imprevisto. Sono cose che devi conoscere dell'offerta che stai proponendo: se lo sconto richiede una durata o un importo finanziato minimo; se richiede prodotti abbinati e quali; se è vincolato a uno specifico finanziatore; e cosa prevede quella specifica offerta se il finanziamento non viene approvato.
Su un punto in particolare serve la massima pulizia: il cliente ha diritto a estinguere il finanziamento in anticipo, e quel diritto non si comprime. «Non può estinguere prima di dodici mesi» è una frase che in salone non deve esistere: può, sempre. Cosa diversa è se il contratto di vendita prevede conseguenze economiche sullo sconto commerciale in caso di estinzione anticipata: quella è una condizione commerciale distinta dal diritto di estinguere, e se esiste deve essere espressamente prevista per iscritto, spiegata prima della firma e valutata specificamente da chi cura la parte legale del dealer o della campagna: clausole così non si improvvisano alla scrivania e non si copiano da altre concessionarie. Se una condizione del genere non riesci a spiegarla in modo che il cliente la capisca in trenta secondi, il problema è dell'offerta, non del cliente che fa domande.
E l'ultima condizione da chiarire è la più banale e la più dimenticata: se lo sconto è subordinato all'approvazione del finanziamento, il cliente deve sapere prima cosa succede al prezzo nel caso la pratica non venga approvata — qualunque cosa quella specifica offerta preveda. Scoprirlo quando è già in piedi davanti alla sua macchina nuova è il modo peggiore.
Come si risponde, davvero
Quando l'obiezione arriva comunque, non si risponde difendendosi. Si risponde dando esattamente quello che il cliente ha chiesto — e aggiungendo il resto.
«Certo, glielo faccio subito. Questo è il prezzo se paga senza finanziamento, questo è il prezzo dell'auto con il bonus finanziamento. La differenza è questa. E se vuole, adesso guardiamo insieme quanto le costa complessivamente il finanziamento, così vede se le conviene davvero.»
Tre cose in quattro frasi: hai dato il numero che chiedeva, hai messo l'altro accanto, e hai proposto di fare il conto intero insieme invece di lasciarglielo fare a casa con il sospetto addosso. È l'opposto di «eh, ma il prezzo è quello con il finanziamento», che è la frase che manda i clienti dal concorrente.
E se il conto dovesse dire che gli conviene l'altra strada, diglielo per primo. Perdi lo sconto e il finanziamento — e ti tieni un cliente che ha appena visto che i suoi conti li fai come se fossero i tuoi.
Tre errori da non fare
Esporre il prezzo scontato come se fosse il prezzo dell'auto, con la condizione nascosta nelle note in fondo: è la pratica che genera l'obiezione e, quando la condizione non è chiara fin dal primo contatto, può diventare un problema ben più serio di una trattativa persa.
Costruire il finanziamento per far scattare lo sconto invece che per il cliente: durate allungate oltre il necessario, importi gonfiati, prodotti abbinati che non servono. Lo sconto si ottiene, la vendita si chiude, e nel frattempo hai dato a qualcuno un impegno tarato sul tuo interesse. È esattamente ciò che il cliente sospettava quando ha chiesto il prezzo senza finanziamento.
Cambiare le carte quando la pratica non passa: se il cliente scopre solo in quel momento cosa succede al prezzo, non sta più comprando un'auto — sta cercando l'uscita.
Il cliente che chiede il prezzo senza finanziamento non ti sta trattando male: ti sta dicendo che non ha capito com'è costruito quel numero, e che vuole controllare. È una domanda ragionevole, e la risposta più forte è la più semplice — mettergli davanti gli scenari per intero e fare il conto con lui. Chi mostra entrambi i prezzi e il costo del credito non sta difendendo un numero: sta dando al cliente gli elementi per scegliere. Ed è esattamente il punto in cui il sospetto smette di far parte della trattativa.