



«La garanzia è compresa, vero?»
La domanda arriva in quasi tutte le trattative sull'usato, e le risposte che si sentono sono spesso due, entrambe sbagliate. C'è il venditore che svicola, perché teme che parlare di garanzia gratuita gli bruci la vendita di quella a pagamento. E c'è quello che risponde «gliela metto io, non si preoccupi», presentando come una cortesia qualcosa che il cliente ha già di diritto.
La verità è il contrario di entrambe: la garanzia a pagamento si vende bene solo sopra una garanzia legale spiegata con chiarezza. Chi confonde le due per far sembrare necessaria quella a pagamento sta costruendo la vendita sulla nebbia — e la nebbia, prima o poi, si dirada.
Una precisazione prima di tutto, perché sul mercato la parola «garanzia» copre prodotti molto diversi tra loro: qui parliamo della copertura commerciale aggiuntiva proposta insieme all'auto. Si aggiunge alla garanzia legale, non può sostituirla né limitarla, e ciò che copre concretamente dipende sempre dal contratto del prodotto che stai offrendo. Questa frase tornerà: è il perno di tutto.
Quello che il cliente ha già, senza pagare
La garanzia legale di conformità è dovuta per legge dal venditore, è gratuita e non si può escludere né condizionare. Dura di regola due anni dalla consegna; sull'usato si può concordare una durata più breve, ma serve un accordo chiaro con il cliente e non si può comunque scendere sotto l'anno.
Nel primo anno lavora a favore del cliente: se emerge un difetto di conformità, si presume che ci fosse già alla consegna, e tocca al venditore dimostrare il contrario. Cosa succede dopo dipende da cosa è stato pattuito: se la responsabilità è rimasta di due anni, dopo il primo anno cambia l'onere della prova — il difetto non si presume più, deve dimostrarlo il cliente. Se invece sull'usato è stata validamente concordata la riduzione a un anno, alla scadenza il periodo di responsabilità è semplicemente terminato.
Quello che la garanzia legale non copre è altrettanto importante: la manutenzione, i guasti che nascono dopo dall'uso senza dipendere da un difetto già presente, e l'usura ordinaria — che sull'usato va letta con giudizio, tenendo conto della vita che il veicolo ha già fatto: un'auto di otto anni e 150.000 chilometri non ha lo stesso standard di conformità di una semestrale.
Spiegare tutto questo richiede trenta secondi e non è un rischio: è un investimento. Chi lo fa per primo, senza che gli venga chiesto, si toglie dal tavolo ogni diffidenza. È il terreno su cui, un minuto dopo, si propone la copertura a pagamento.
Su un usato, «conforme» significa più di «funziona»
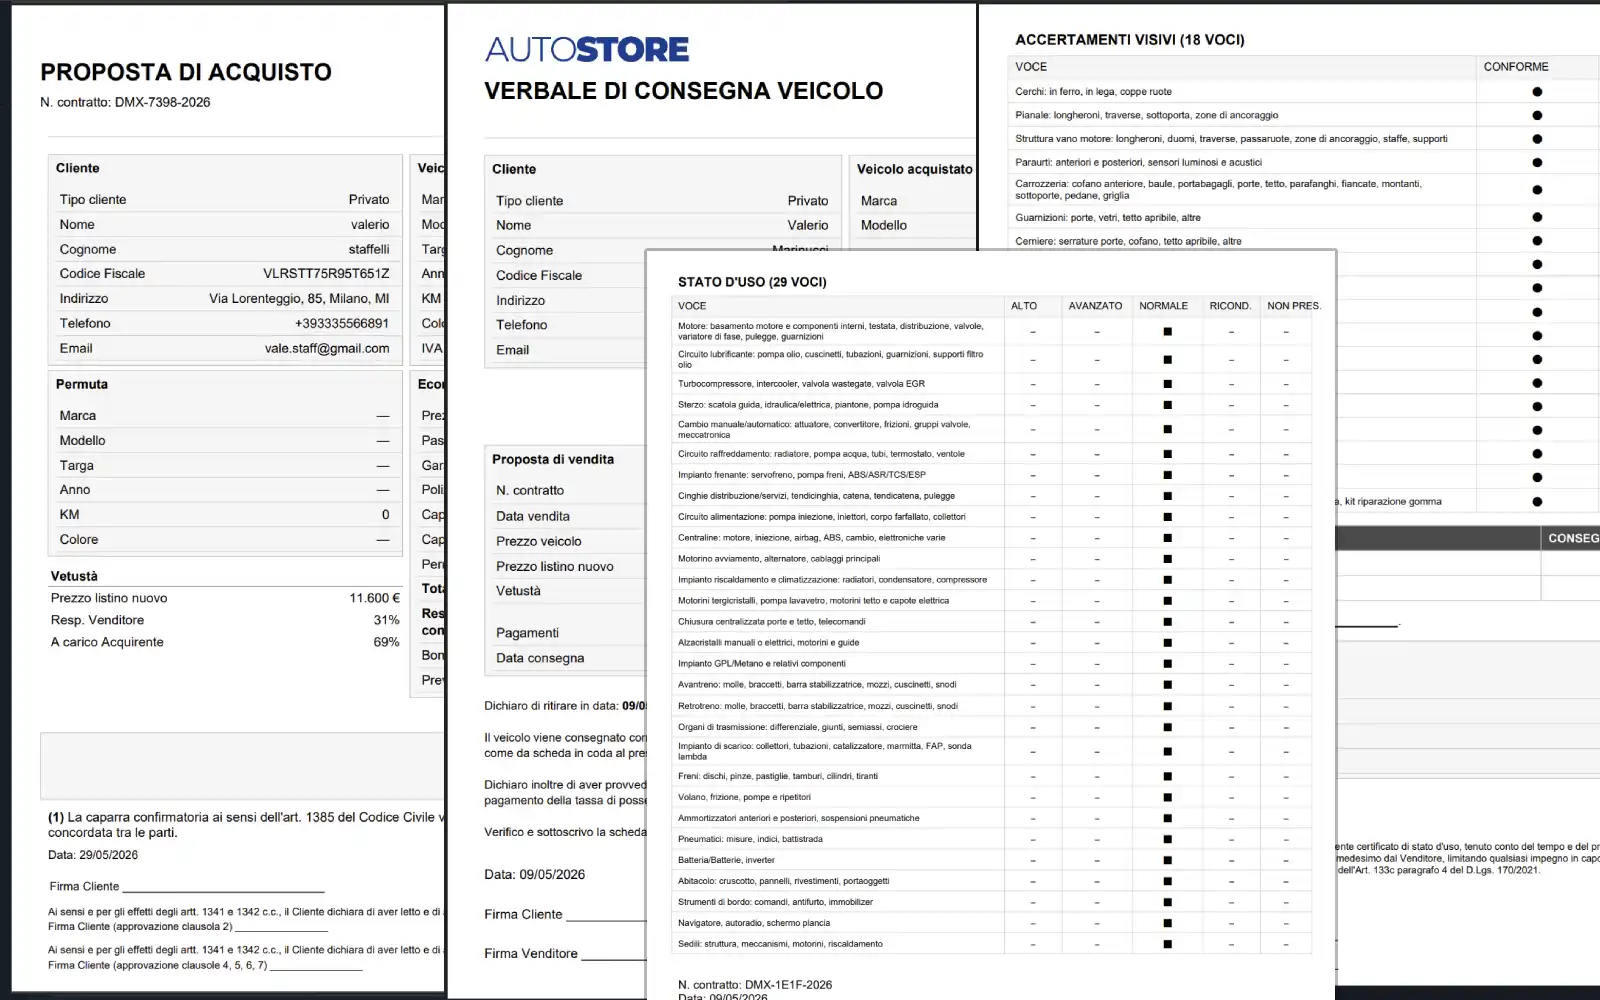
C'è un equivoco da smontare: la conformità non riguarda solo il pezzo che si rompe. L'auto deve corrispondere alla descrizione, alle caratteristiche pattuite e a ciò che il cliente può ragionevolmente aspettarsi: chilometraggio, condizioni dichiarate, equipaggiamento, funzionamento promesso, informazioni date prima della vendita.
Tradotto in salone: la garanzia comincia prima della consegna. L'annuncio, la scheda, quello che viene detto in trattativa sono già parte dell'impegno che ti stai prendendo. E vale anche al contrario, ma con una precisione che fa la differenza: un difetto o una caratteristica che si discostano da ciò che il cliente potrebbe normalmente aspettarsi vanno indicati in modo specifico prima della vendita e accettati espressamente e separatamente dal cliente al momento del contratto. Non basta che fossero visibili, scritti nell'annuncio o annegati tra le condizioni generali: serve l'informazione puntuale e l'accettazione dedicata — solo allora smettono di essere un difetto di conformità e diventano una caratteristica nota del bene. Documentare bene lo stato dell'auto, per iscritto e con le foto, non è burocrazia: è la parte della garanzia che si gioca prima di consegnarla.
La garanzia commerciale: cosa aggiunge davvero
La differenza tra le due garanzie sta in una frase: la legale guarda indietro, la commerciale guarda avanti.
La legale risponde di ciò che era già difettoso quando l'auto è stata consegnata. La copertura commerciale può coprire l'imprevisto che arriva dopo — il guasto che nasce dall'uso, su componenti che alla consegna funzionavano — nei limiti, sui componenti e alle condizioni che il suo contratto prevede. Su un'auto usata è esattamente il rischio che il cliente sente: non «l'auto ha un difetto nascosto», ma «cosa succede se tra un anno e mezzo si ferma».
E aggiunge un modo di gestire il problema. Quando la tutela legale è terminata, oppure quando il guasto non rientra nella conformità originaria ma è compreso nella copertura commerciale, il problema si gestisce come una pratica, non come una controversia: canali definiti, officine indicate, tempi noti. A seconda del prodotto ci sono poi i servizi intorno — soccorso stradale, rete convenzionata, gestione diretta senza anticipare la spesa. Per molti clienti questo vale quanto la copertura stessa.
La frase onesta che riassume tutto, e che si può dire al cliente esattamente così: «Non le sto vendendo quello che ha già per legge. Le sto vendendo quello che la legge non le dà.» Ma attenzione: «quello che la legge non le dà» ha un perimetro preciso, ed è scritto nel contratto della copertura. La frase si pronuncia solo se quel perimetro lo conosci davvero.
Prima di proporla: le sei domande
Ed è qui che si separa il venditore professionale da quello che allega un dépliant. Prima di proporre una copertura, devi saper rispondere a sei domande:
- chi presta la copertura;
- per quanto tempo e con quali limiti di chilometraggio;
- quali componenti copre;
- quali esclude;
- quali franchigie, massimali o carenze prevede, se le prevede;
- cosa deve fare concretamente il cliente il giorno del guasto: chi chiama, dove porta l'auto, cosa serve autorizzare prima della riparazione.
La regola è una sola: non vendere mai una garanzia che tu stesso non sapresti usare il giorno del guasto.
Quando l'acquisto è professionale
Un caso da conoscere bene, e da non semplificare. La partita IVA, da sola, non basta a qualificare l'acquisto: anche un professionista o un imprenditore compra da consumatore, se l'auto serve a scopi estranei alla sua attività. Conta la finalità concreta dell'acquisto — la fattura intestata all'attività è un indizio, non una sentenza.
Quando l'acquisto è davvero professionale, la garanzia del consumatore non si applica. Le tutele di legge non spariscono: restano quelle ordinarie della compravendita, che però hanno maglie più strette e tempi rapidi — di regola la denuncia dei vizi va fatta entro otto giorni dalla scoperta, e l'azione si prescrive entro un anno dalla consegna. Per questo cliente una copertura commerciale ben scelta ha un valore pratico ancora più evidente: non perché sia l'unica tutela, ma perché è quella con procedure e tempi pensati per l'uso quotidiano, non per il contenzioso.
Come presentarla durante la trattativa
Vale la stessa regola del finanziamento: proposta alla fine, davanti alla firma, la garanzia diventa un extra da cassa, un sospetto. Il momento giusto è quando si presenta l'auto, perché la copertura è parte della risposta alla domanda che il cliente si sta facendo: che macchina è questa, e che vita farò con lei.
La sequenza è corta. Prima la garanzia legale, in trenta secondi, senza che venga chiesta. Poi cosa aggiunge la copertura commerciale, calibrata sulle risposte che il cliente ha già dato: quanti anni terrà l'auto, quanti chilometri fa, che uso ne fa. Chi tiene l'auto cinque anni ha un'esposizione all'imprevisto diversa da chi la cambierà tra diciotto mesi, e la durata che gli consigli deve rispecchiarlo.
Cosa dichiarare prima della firma
La parte che quasi nessuno fa: dire cosa non copre, prima. Esclusioni, franchigie, massimali, eventuali carenze iniziali, limiti chilometrici, obblighi di manutenzione da rispettare, la procedura da seguire al guasto e le autorizzazioni da chiedere prima di riparare — quando il contratto li prevede, il cliente li deve sentire da te, non scoprirli dal liquidatore. Il cliente che scopre un'esclusione al primo guasto non è un cliente deluso: è un ex cliente.
E il prezzo sta in chiaro e sta da solo: quanto costa l'auto, quanto costa la copertura. Mai annegata nel totale, mai nascosta dentro una rata. Se il cliente non vede quanto la sta pagando, non sta scegliendo.
Tre errori da non fare
Tre pratiche da escludere, non da moderare.
Far pagare la garanzia legale, o condizionarla all'acquisto di qualcos'altro: oltre che scorretto verso il cliente, è una pratica sanzionabile. Presentare la copertura a pagamento come «la garanzia» dell'auto, facendo sparire quella legale: prima o poi il cliente lo scopre, e da quel momento ogni parola detta in salone perde valore. E promettere coperture che il contratto non prevede: ogni promessa che il contratto non sostiene è un reclamo che stai preparando.
Le obiezioni
«Se l'auto è a posto, perché dovrei pagarci una garanzia?» La risposta onesta: proprio perché è usata. Non è sfiducia nell'auto — è la natura di una macchina che ha già chilometri e anni. La copertura trasforma un imprevisto dal costo sconosciuto in una spesa nota, decisa oggi, a mente fredda.
«Tanto la garanzia c'è già per legge.» Se la garanzia legale l'hai spiegata tu all'inizio, questa obiezione ha già perso quasi tutta la sua forza: il cliente sa che non gli stai nascondendo niente. La risposta è una frase sola: «Vero. E le ho detto esattamente cosa copre. Questa copre quello che quella non copre.»
La garanzia a pagamento venduta bene non è un sovrapprezzo caricato sull'ansia del cliente. È la continuazione della promessa fatta vendendo l'auto: se succede qualcosa, sai già come andrà a finire. Chi la vende facendo sparire la garanzia legale sta vendendo diffidenza, e la diffidenza si ripresenta sempre. Chi parte da quella legale, spiegata bene e senza che nessuno gliela chieda, sta vendendo la cosa che in concessionaria vale di più: la prova, data in anticipo, di come lavora.