



La scena è sempre la stessa. La trattativa è andata bene, il prezzo è chiuso, il cliente è quasi alla stretta di mano. E lì arriva la domanda: «Vuole vederla anche finanziata?»
Troppo tardi. In quel momento il finanziamento non è più una possibilità: è un accessorio. Il cliente ha già deciso come pagare, e qualsiasi cosa gli proponi adesso suona come un tentativo di vendergli qualcos'altro.
Il finanziamento non viene prima del prezzo. Viene prima che il prezzo diventi l'unica cosa di cui parlare.
Perché "alla fine" è il momento sbagliato
Quando il finanziamento arriva dopo che tutto è stato deciso, nella testa del cliente si somma al prezzo: è un costo in più, da guardare con sospetto. Quando entra mentre l'acquisto si sta ancora costruendo, è una delle forme in cui quell'acquisto può stare nella sua vita. Stessa proposta, due significati opposti.
C'è anche una ragione concreta: il cliente che entra in salone i conti li ha già fatti. Ha sentito la sua banca, ha provato un simulatore online, magari lo ha chiesto alla sua ChatGPT. Se la modalità di acquisto salta fuori solo alla fine, non stai costruendo una soluzione con lui: stai reagendo a una decisione che ha già preso.
E c'è una ragione che riguarda te: se scopri all'ultimo che pensava a una permuta con rate ancora in corso, o a una rata che non regge, la trattativa che credevi chiusa si riapre da capo. Parlarne presto non allunga la vendita. La accorcia.
Prima della rata: le quattro cose da capire
«Che rata le starebbe comoda a fine mese?» è una buona domanda. Ma da sola è pericolosa: una conversazione costruita solo sulla rata è il modo più efficace per rendere invisibile il costo reale del credito — ed è esattamente ciò che una proposta seria non fa.
Le informazioni da raccogliere sono quattro, e stanno insieme:
- il budget complessivo — quanto è disposto a spendere per l'auto, in totale;
- la liquidità disponibile — quanto può o vuole mettere subito;
- la rata sostenibile — quanto può uscire ogni mese senza fatica;
- l'orizzonte — quanti anni pensa di tenere l'auto.
Con queste quattro risposte la proposta si costruisce sul cliente. Con la sola rata si costruisce soltanto l'illusione di un acquisto leggero.
Un finanziamento non si valuta sulla rata
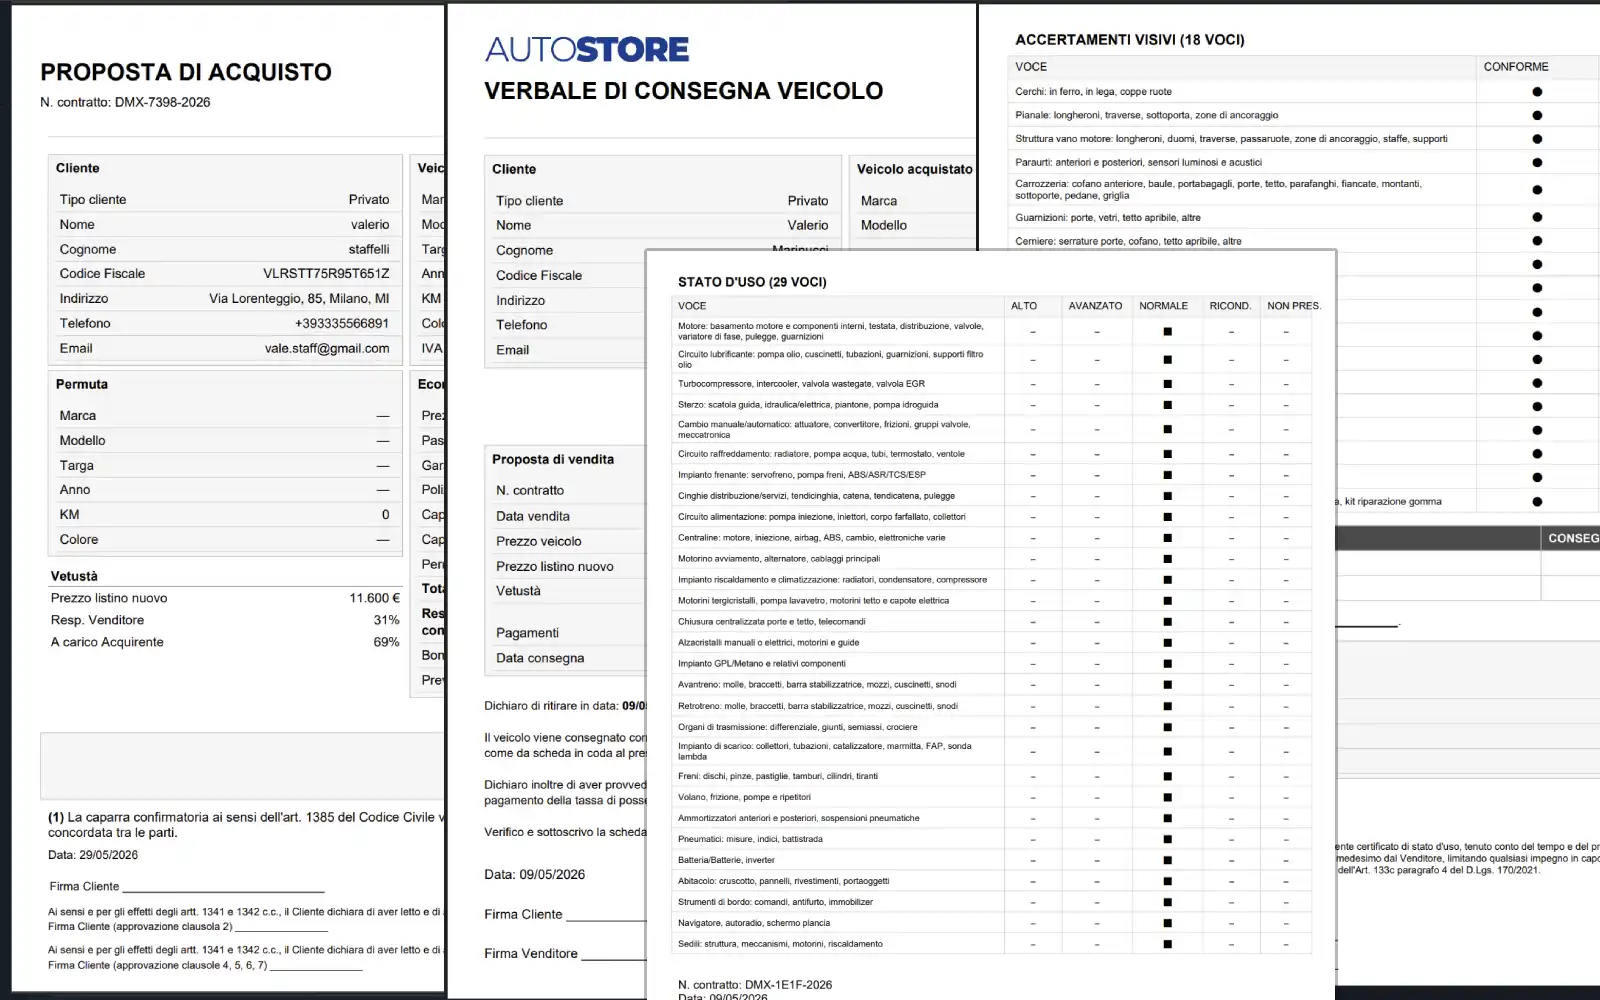
Questa è la parte che il cliente quasi mai conosce, e che il venditore preparato mette sul tavolo per primo. Un finanziamento è una catena: prezzo dell'auto, anticipo, capitale finanziato, durata, rata mensile, eventuale rata finale, TAN, TAEG, importo totale dovuto. La rata è un anello della catena — non è la catena.
Due numeri, in particolare, meritano di stare in piena luce. Il TAEG, perché è l'indicatore che permette di confrontare proposte diverse includendo i costi, non solo il tasso. E l'importo totale dovuto, perché è la risposta alla domanda che conta davvero: «quanto mi costa, tutto compreso?»
Il cliente quei numeri li troverà comunque, nel documento informativo che riceve prima della firma. La differenza è chi glieli mostra per primo: se sei tu, sei il professionista che lo sta aiutando; se li scopre da solo a casa, sei quello che non glieli aveva fatti vedere.
Come si costruisce una proposta sostenibile
L'anticipo. Proporlo sempre, spiegando perché conviene a lui: meno capitale finanziato significa meno interessi, a parità di condizioni. Aiuta anche la solidità della pratica — l'approvazione resta una valutazione complessiva del finanziatore su reddito, impegni in corso e storia creditizia, ma un capitale più basso contribuisce. E riduce il rischio che il debito residuo corra sopra il valore dell'auto: quel rischio dipende anche da durata e svalutazione, ma l'anticipo è la leva più semplice per contenerlo.
La durata. Allungare abbassa la rata, e la tentazione di usarla come leva è forte. Ma ogni mese in più è costo che si somma, e una durata incoerente con il tempo per cui il cliente terrà l'auto aumenta il rischio di arrivare alla sostituzione con un debito residuo ancora importante. La durata giusta si sceglie sul suo orizzonte, non sul minimo della rata.
La sostenibilità. Non basta guardare rata e stipendio. Contano il reddito disponibile, gli altri finanziamenti in corso, le spese ricorrenti della famiglia e un margine per gli imprevisti: una rata che sta in piedi solo se non succede niente non è una rata sostenibile. Fare questi conti insieme al cliente, prima di mandare qualsiasi cosa, non è prudenza burocratica: una pratica costruita oltre le possibilità reali torna indietro respinta, e a quel punto hai perso il finanziamento e messo in difficoltà la vendita.
La maxirata è uno strumento, non un nascondiglio
La rata finale gonfiata per far sembrare piccola quella mensile produce sempre lo stesso risultato: un cliente sereno alla firma e in difficoltà anni dopo, davanti a una cifra che nessuno gli aveva fatto guardare in faccia.
La maxirata ha senso quando il cliente sa già oggi come intende affrontarla: una permuta messa in conto fin dall'inizio, o l'intenzione concreta di riscattare l'auto. Il rifinanziamento alla scadenza può essere una possibilità futura, ma non è un piano: nessuno può garantire oggi le condizioni — né l'esito — di un credito fra tre o quattro anni, e la sostenibilità di un acquisto non si costruisce su un presupposto che non dipende da nessuno dei due.
Se il piano non c'è, quella rata piccola è solo un debito spostato in avanti. E va detto al cliente con queste parole, prima che firmi: «la rata bassa oggi ha un prezzo, e si chiama valore finale — parliamone adesso».
Il prezzo dell'auto e il prezzo del credito devono restare distinguibili
Se la proposta include uno sconto condizionato al finanziamento, servizi o coperture abbinate, il cliente deve poter capire tre cose a colpo d'occhio: quanto costa l'auto, quanto costa il credito, e che cosa sta comprando insieme al credito. Prezzo con finanziamento e prezzo senza finanziamento devono essere entrambi immediatamente comprensibili.
Non è un vincolo che limita la vendita: è quello che la distingue. Usare la rata per rendere il prezzo difficile da vedere è la versione peggiore di questo mestiere; mostrare i tre numeri separati è la versione che fa tornare i clienti.
«Pago in contanti»
Rispetta la scelta, sempre. Ma rispettarla non significa tacere: significa presentare la possibilità una volta, bene, e poi chiudere. Tenersi la liquidità può avere un valore reale — ma quel valore va confrontato con il costo effettivo del credito, e il confronto va fatto davanti al cliente, non al posto suo. Se per il suo caso il conto non regge, diglielo per primo: è la frase che costa un finanziamento e costruisce un cliente.
Chi insiste oltre quella soglia perde due volte: il finanziamento, che tanto non firmerà, e la fiducia, che serviva per tutto il resto.
Una proposta consigliata, e una sola alternativa che insegna qualcosa
Il finale conta quanto l'inizio. Non una raffica di simulazioni per far vedere che le opzioni ci sono: una proposta consigliata, costruita sulle quattro risposte che il cliente ti ha dato, accompagnata al massimo da una alternativa significativa — per esempio, la stessa auto con più anticipo e un costo complessivo più basso. Due scenari messi bene a confronto insegnano al cliente le conseguenze delle sue scelte; sette preventivi gli insegnano solo che è meglio decidere a casa.
Scritta, con l'importo totale dovuto in evidenza, comprensibile da sola: il cliente deve poterla portare a casa e rispiegarla al coniuge senza chiamarti.
Il finanziamento non è un modulo da firmare dopo la vendita. È una parte della vendita, e spesso è la parte che decide se l'auto giusta è anche l'auto possibile. Chi lo tratta come un ripiego lo trasforma in un ostacolo. Chi lo mette sul tavolo mentre l'acquisto si costruisce — con conti onesti, un costo guardato per intero e una scadenza guardata in faccia — sta facendo esattamente il suo mestiere: aiutare un cliente a comprare bene.